Клиент и банк смотрят на одну сделку с разных сторон. Клиент решает практическую проблему. Банк предоставляет ресурсы и принимает риск, но хочет получить за это справедливую компенсацию.
Чтобы увидеть эту встречу целиком, разберём один сквозной пример — от хозяйственной задачи клиента до экономики банка.
Чего хочет клиент
Клиент не обязательно пытается заработать на рынке. Чаще он хочет изменить свойства будущих денежных потоков.
Ему может быть важно заранее знать сумму платежа, получить деньги раньше, сменить валюту обязательства или ограничить неблагоприятный исход.
Разница существенна: «заработать на курсе» — это ставка на рынок, а «зафиксировать курс» — отказ от части возможной выгоды ради предсказуемости.
Основные client needs можно свести к нескольким группам:
- получить или разместить ликвидность;
- зафиксировать будущий платёж;
- изменить валюту или срок cash flow;
- заменить плавающую ставку фиксированной;
- защититься от downside, сохранив часть upside;
- повысить надёжность расчёта с контрагентом.
Client need описывает желаемый результат. Product описывает договорный способ его получить.
Norway Christmas
Представим вымышленную компанию Norway Christmas. Она выращивает норвежские ели, несёт основные расходы в NOK и продаёт партию российскому покупателю.
Сегодня стороны подписывают контракт на 100 млн RUB. Покупатель должен заплатить через 90 дней после поставки.
Номинальная выручка уже известна: 100 млн RUB. Но её экономическая ценность для норвежской компании ещё не определена.
За 90 дней RUB может подешеветь относительно NOK. Покупатель может задержать платёж. Зарплату, логистику и новые посадки при этом нужно финансировать уже сейчас.
Для компании падение RUB — downside: после конвертации она получит меньше NOK. Укрепление RUB — upside. Эти понятия всегда определяются с точки зрения конкретной стороны.
FX Forward убирает и downside, и upside: курс фиксируется заранее. FX Option ограничивает downside, но позволяет сохранить upside за уплаченный premium.
Один торговый контракт породил несколько разных потребностей.
| Ситуация | Что хочет клиент | Возможное решение банка |
|---|---|---|
| 100 млн RUB поступят через 90 дней | Заранее знать сумму в NOK | FX Forward |
| Падение RUB опасно, но рост курса выгоден | Ограничить downside и сохранить upside | FX Option |
| Расходы возникают до оплаты | Получить NOK на 90 дней | Working Capital Loan или Receivables Finance |
| Есть сомнение в своевременной оплате | Повысить надёжность платежа | Letter of Credit или Bank Guarantee |
| После оплаты у компании будут RUB | Конвертировать выручку в NOK | FX Spot и платежная инфраструктура |
Фраза «зафиксировать платёж» тоже требует уточнения. Контракт уже фиксирует 100 млн RUB, но не фиксирует, сколько NOK компания получит после конвертации.
Банк переводит бытовой запрос в точные параметры: currency pair, notional, trade date, value date, maturity, strike, premium и условия settlement.
Так потребность превращается в продукт, а продукт — в набор будущих cash flows.
Что предоставляет банк
Банк можно рассматривать как механизм трансформации. Он соединяет разные потребности по сроку, валюте, ликвидности и допустимому риску.
В примере банк предоставляет компании несколько дефицитных ресурсов:
- ликвидность в NOK до прихода выручки;
- возможность зафиксировать будущий курс;
- доступ к валютному рынку и hedging infrastructure;
- собственную кредитоспособность для обеспечения платежа;
- операционную инфраструктуру для settlement.
В Markets банк становится counterparty клиента. Он даёт цену сейчас и принимает первичную позицию, которую затем удерживает, неттирует с другими сделками или хеджирует.
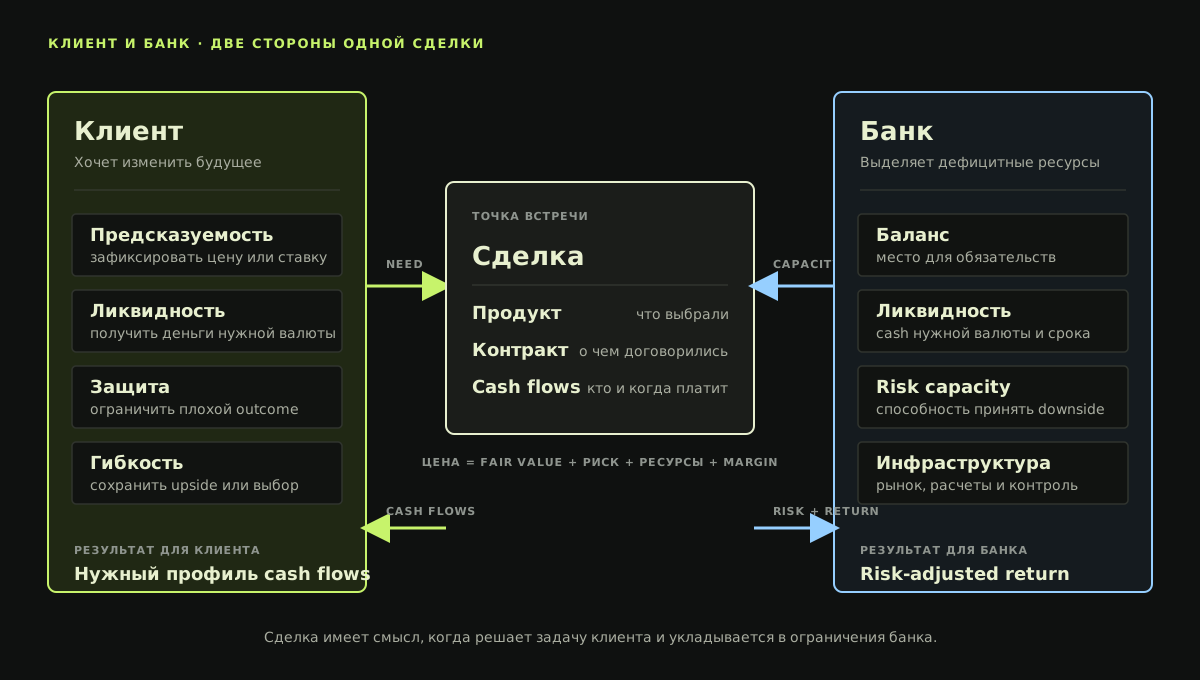
Банк не создаёт ликвидность и риск из воздуха. Он распределяет их между клиентами, рынком и собственным балансом.
Что хочет получить банк
Самый короткий ответ: банк хочет заработать. Но revenue возникает не просто потому, что продукт продан дороже.
Банк получает вознаграждение за предоставленные ресурсы и принятые обязательства:
- bid-offer spread по FX Forward или FX Option;
- процентную маржу по финансированию;
- комиссию за Letter of Credit, Guarantee и платежи;
- structuring fee за решение из нескольких продуктов.
Gross revenue — только верхняя строка. Для оценки сделки банк вычитает собственные затраты.
Экономический результат = Revenue − Funding − Hedge − Operations − Expected Loss − Capital Charge
По FX Forward банк может совершить обратные сделки на рынке. Spread должен покрыть hedge cost, использование лимита и операционные расходы.
При выдаче кредита банк резервирует ликвидность и использует баланс. Маржа должна покрыть funding cost, ожидаемые потери и стоимость капитала.
При подтверждении Letter of Credit банк получает комиссию, но принимает credit, country, settlement и operational risk.
Поэтому банк задаёт не один, а несколько вопросов:
- сколько принесёт сделка;
- сколько liquidity и capital она использует;
- какой риск создаёт и можно ли его захеджировать;
- укладывается ли она в Risk Appetite и limits;
- допустима ли она с точки зрения Legal, Compliance и Reputation.
Кроме прибыли
У банка бывают и долгосрочные цели. Он может поддерживать важного клиента, выходить в новый сегмент или получать доступ к потоку будущих сделок.
Новая сделка может улучшить диверсификацию портфеля. Противоположная позиция клиента иногда помогает закрыть уже существующий риск банка без внешнего hedge.
Отношения с Norway Christmas могут принести банку платежи, депозиты, financing и hedging business в будущем.
Но стратегическая ценность не отменяет экономику и ограничения. Сделка должна давать приемлемую risk-adjusted return и оставаться внутри risk capacity банка.
Почему банк не стремится к нулевому риску
Нулевой риск обычно означает отсутствие бизнеса. Без credit risk банк не сможет кредитовать, а без market risk — поддерживать клиентский market making.
Задача Risk состоит не в уничтожении риска. Нужно сделать его понятным, измеримым, ограниченным и учтённым в цене.
Банк может принять риск клиента, а затем:
- удержать его на собственном балансе;
- захеджировать на рынке;
- скомпенсировать противоположной клиентской позицией;
- снизить с помощью collateral или guarantee;
- отказаться от сделки, если риск слишком дорог или велик.
Где возникает сделка
Для Norway Christmas ценность — предсказуемость NOK-выручки, своевременная ликвидность и более надёжный платёж.
Для банка ценность — spread, margin и fees после вычета стоимости funding, hedge, risk, capital и operations.
Сделка возникает, когда предложение банка решает потребность клиента, а цена компенсирует банку использованные ресурсы и принятый риск.
Клиент покупает изменение своих будущих cash flows. Банк продаёт это изменение, используя ликвидность, баланс, инфраструктуру и risk capacity.
Вопросы
- Почему экспортёр может выбрать FX Forward, даже если курс впоследствии окажется для него невыгодным?
- Чем потребность «получить платёж» отличается от потребности «зафиксировать его стоимость в NOK»?
- Почему положительный gross revenue ещё не делает сделку выгодной банку?
- В каком случае новый клиентский trade может снизить совокупный риск банка?