В сложной банковской системе легко утонуть в деталях. Products, trades, fixing, market data, pricing, exposure, limits, lifecycle — и тысячи классов, сервисов и MR-ов вокруг них.
Эта глава собирает их в одну причинно-следственную цепочку. К ней мы будем возвращаться дальше, когда начнём разбирать продукты, события жизненного цикла и отдельные виды риска.
Цель карты — помочь ответить на два вопроса: где находится конкретный фрагмент системы и зачем он вообще существует.
Всё начинается с потребности клиента
Банковская система начинается не с FX Swap, IRS или Option. Она начинается с задачи, которую клиент не может или не хочет решать самостоятельно.
Клиенту может понадобиться финансирование, временная ликвидность в другой валюте, фиксированный курс, предсказуемая ставка или защита от неблагоприятного движения рынка.
Иногда клиент хочет заработать. Но часто его главная цель — не заработать, а убрать неопределённость.
Экспортёр может зафиксировать будущий курс и отказаться от выгоды при благоприятном движении FX. В обмен он получает предсказуемую рублёвую выручку.
Компания с плавающей ставкой может обменять её на фиксированную. Она не знает, окажется ли это дешевле, зато заранее понимает размер будущих платежей.
Главная мысль проста:
Клиент хочет изменить своё финансовое состояние так, чтобы решить конкретную задачу.
Что приносит в эту встречу банк
Короткий ответ — банк хочет заработать. Но он не может просто максимизировать доход при любом уровне риска.
Банк зарабатывает, оказывая финансовую услугу и принимая только тот риск, которым способен управлять.
На самом верхнем уровне банк — распределитель и преобразователь ликвидности. Он соединяет клиентов с разными потребностями, сроками и валютами.
Для этого банк использует инфраструктуру, доступ к рынку, собственный баланс и способность принимать, переносить и хеджировать риск.
Доход возникает как процентная маржа, комиссия, bid-offer spread, плата за структуру сделки или trading margin.
Но вместе с доходом возникают обязательства. Именно поэтому встреча клиента и банка быстро приводит нас к продукту, cash flows и риску.
От потребности к контракту и cash flows
Под потребность выбирается продукт.
- Зафиксировать курс будущей покупки валюты — FX Forward.
- Получить валюту сейчас и вернуть её позже — FX Swap.
- Заменить плавающую ставку на фиксированную — IRS.
- Ограничить неблагоприятный исход, сохранив upside, — FX Option.
Связь выглядит так:
Client Need → Product
Продукт — не просто название из каталога. Это договорная конструкция, которая меняет будущие денежные потоки клиента и банка.
Чтобы понять экономику сделки, продукт нужно разложить на простые вопросы:
- кто платит;
- кому платит;
- когда платит;
- сколько платит;
- от какого условия зависит сумма.
В FX Forward стороны в будущем обменивают две валюты по согласованному курсу. В IRS одна сторона платит fixed rate, другая — floating rate.
У Option одна сторона платит premium, а второй платёж появляется только при выполнении условий исполнения.
Product — это набор правил, по которым возникают будущие cash flows.
Клиент знает об этих потоках: он подписывает договор с валютами, notional, датами, ставкой, strike, fixing source и правилами settlement.
Клиент подписывает контракт, а не внутреннюю risk-модель банка. Сначала существуют contract и cash flows, а уже потом система интерпретирует их последствия.
Будущее создаёт риск
Большинство договорных cash flows находятся в будущем. А будущее неизвестно.
Курс может измениться. Ставка может вырасти. Контрагент может не заплатить. У банка может не оказаться нужной ликвидности. Settlement может не пройти.
Так из будущих обязательств естественно появляется риск.
Важно, что риск связан и с нежелательным исходом, и с неопределённостью. Если потеря заранее известна, это уже известный cash flow, а не классический risk.
Способ возможной потери определяет тип риска:
| Тип риска | Что может произойти |
|---|---|
| Counterparty Risk | Контрагент не выполнит обязательство перед банком. |
| Market Risk | Рыночное движение ухудшит стоимость позиции. |
| Liquidity Risk | Обязательство наступит, а доступных денег или funding не будет. |
| Settlement Risk | Банк выполнит свою часть обмена, но не получит встречный платёж. |
| Operational Risk | Ошибка в данных, расчёте или процессе приведёт к потере. |
Risk — верхнеуровневое понятие. Конкретный тип отвечает на вопрос: каким способом банк может столкнуться с нежелательным результатом?
От market factors к valuation и exposure
Разные продукты создают разные cash flows. Поэтому их стоимость зависит от разных переменных рынка.
- FX Forward зависит от FX и ставок двух валют.
- IRS — от процентных кривых.
- FX Option — от FX, volatility, rates и времени.
- CCIRS — от FX, ставок обеих валют и cross-currency basis.
Эти переменные называют Market Factors или Risk Factors.
Представим FX Forward: через три месяца клиент покупает USD по 100 RUB/USD. Позже рынок меняется, и аналогичный forward уже заключается по 110.
Сам контракт не изменился. Но изменилось его экономическое значение относительно текущего рынка.
Так появляется Valuation, или MTM: текущая стоимость оставшихся cash flows с учётом состояния рынка.
Теперь предположим, что MTM сделки для банка равен +100 млн рублей. Контракт представляет для банка экономическую ценность.
Если клиент завтра объявит дефолт, банк может эту ценность потерять. Так появляется Exposure.
Но Risk и Exposure — не одно и то же.
Exposure показывает, что и в каком размере находится под угрозой. Risk также учитывает неопределённость: реализуется ли нежелательное событие и насколько тяжёлыми будут его последствия.
Главная связь этого блока:
Cash Flows → Market Factors → Valuation → Exposure → Risk
Как методология превращает неопределённость в число
У банка уже есть продукт, cash flows, market factors, counterparty и текущее состояние сделки. Но для управления риском этого недостаточно.
Банку нужно число. Иначе невозможно сравнивать сделки, агрегировать портфель или понять, находится ли риск в допустимых границах.
Эту работу выполняет Risk Methodology:
Risk Metric = f(Product, Market Factors, Counterparty, Lifecycle, Collateral, Netting, …)
На входе — данные и предположения. На выходе — PFE, EAD, DV01, VaR, Expected Shortfall, Stress Loss или другая metric.
Важно различать metric и methodology.
PFE = 500 млн — это metric. Horizon, percentile, scenarios, модель FX, collateral, netting set и MPOR — это methodology, по которой число получено.
Поэтому две системы могут оценивать одну сделку по-разному. Причина может быть не в ошибке расчёта, а в разных методологических предположениях.
Lifecycle меняет профиль риска
Risk metric зависит не только от продукта и рынка. Она зависит и от текущего состояния сделки.
В IRS до fixing следующий floating cash flow неизвестен. После fixing ставка уже определена. После payment этот поток исчезает.
В FX Swap до near settlement существуют две будущие ноги. После расчёта по near leg остаётся только far leg.
В NDF до fixing payoff неизвестен. После fixing settlement amount уже определён.
В Option до expiry существует optionality. После exercise остаётся обычное обязательство по settlement.
Lifecycle определяет текущее состояние контракта и набор remaining cash flows.
Поэтому lifecycle влияет на всю цепочку:
Lifecycle → Cash Flows → Valuation → Exposure → Risk
До заключения сделки pre-trade risk отвечает на вопрос: что произойдёт с risk profile банка, если эту сделку заключить?
После заключения post-trade monitoring измеряет уже существующий portfolio с реальными terms, netting, collateral, market data и lifecycle state.
Pre-trade — не просто «неточный risk», а post-trade — не автоматически «точный». Это разные вопросы: прогноз изменения портфеля и измерение его текущего состояния.
От risk metric к решению
Допустим, система рассчитала PFE = 400 млн рублей. Само по себе число ещё ничего не решает.
Если counterparty limit равен 500 млн, utilization составляет 80%. Теперь metric получила управленческий контекст.
На верхнем уровне Risk Appetite определяет, сколько риска банк готов принимать. Limits превращают это намерение в конкретные ограничения.
Методология говорит, сколько риска есть. Limit говорит, сколько риска разрешено иметь.
Но один лимит не показывает всю картину. Stress Testing проверяет портфель в тяжёлых сценариях: например, FX +30%, rates +500 bp или закрытый funding market.
Concentration Analysis показывает, не сосредоточен ли риск в одном клиенте, секторе, стране или валюте.
В итоге Risk Officer Сергей получает не просто число, а инструмент для решения:
- заключить сделку или отказать;
- потребовать collateral;
- снизить notional;
- захеджировать позицию;
- передать сделку на дополнительный approval;
- остановить дальнейшее увеличение риска.
Сергей видит, какой риск существует, почему он возник, где сосредоточен, укладывается ли в лимиты и что случится в stress-сценарии.
Риск под контролем — по крайней мере настолько, насколько вообще может быть под контролем будущее.
Большая картина
Теперь всю систему можно собрать в одну цепочку:
Client Need → Bank → Product → Contract → Cash Flows → Future → Uncertainty → Risk Factors → Valuation → Exposure → Lifecycle → Methodology → Risk Metric → Limits and Stress → Decision
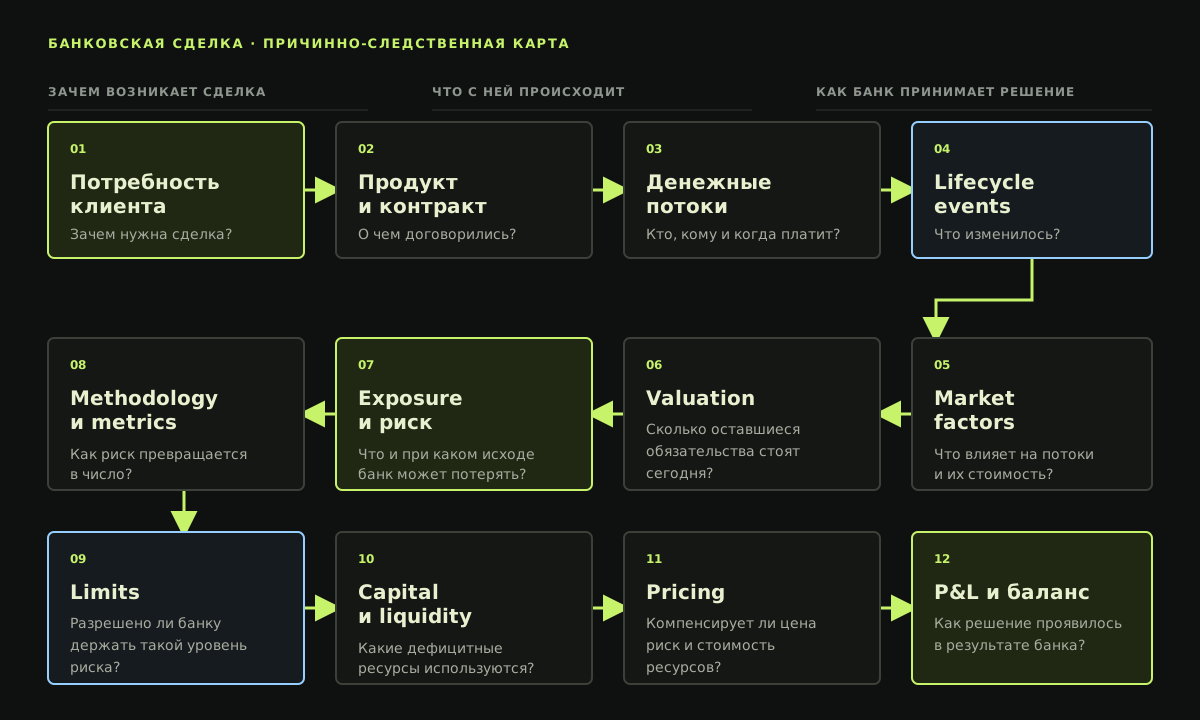
Эта карта не заменяет книги по Trade Lifecycle, документацию по fixing или формулы PFE. Она показывает место каждого знания в общей системе.
Увидев новый класс, сервис или MR, можно спросить:
- Какую потребность или банковское решение он поддерживает?
- Какой product, contract или cash flow он представляет?
- Какое lifecycle-событие меняет его состояние?
- На valuation, exposure или risk metric он влияет?
- Кто использует результат и какое решение принимает?
В этот момент код перестаёт быть набором локальных правил. Каждая строка получает место в большой системе — и становится понятно не только что она делает, но и почему она вообще появилась в мире.
Вопросы для самопроверки
- Почему клиенту может быть полезна сделка, даже если он не ожидает на ней заработать?
- Чем Product отличается от Contract и Cash Flows?
- Почему Risk нельзя свести только к величине Exposure?
- Как lifecycle-событие меняет valuation и risk profile сделки?
- Почему одна и та же metric бесполезна без methodology и limit?